父母房产过户子女 买卖与赠与的深度解析
在中国家庭财富传承中,父母将房产过户给子女是常见需求。面对买卖、赠与(甚至继承)等不同方式,许多人仅关注眼前的过户成本,却忽略了未来潜在的重税风险。本文将从税费、限购、再次出售等维度,深度解析买卖与赠与两种主流方式的利弊,助您做出最优决策。
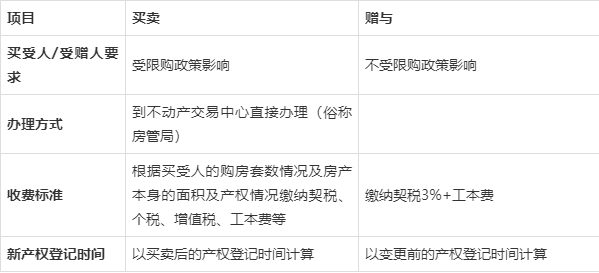
一、税费对比:眼前成本差异巨大
1. 赠与过户:当下看似“省钱”
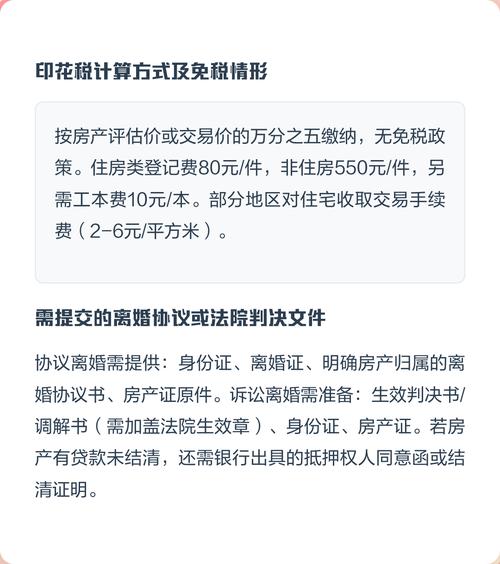
直系亲属间赠与房产,免征增值税、个人所得税,仅需缴纳契税(3%)和印花税(双方各0.05%)。部分城市需办理赠与公证,产生公证费(约评估价1%-2%)。以一套评估价200万的普通住宅为例:
- 契税:200万 × 3% = 6万
- 印花税:200万 × 0.05% × 2 = 0.2万
- 公证费(若需):约2万
- 合计:约8.2万元
2. 买卖过户:根据房屋情况浮动
买卖过户的税费取决于房屋是否“满五唯一”、面积、子女名下房产情况等:
- 契税:子女首套购房,90㎡以下1%,90㎡以上1.5%;二套则3%。
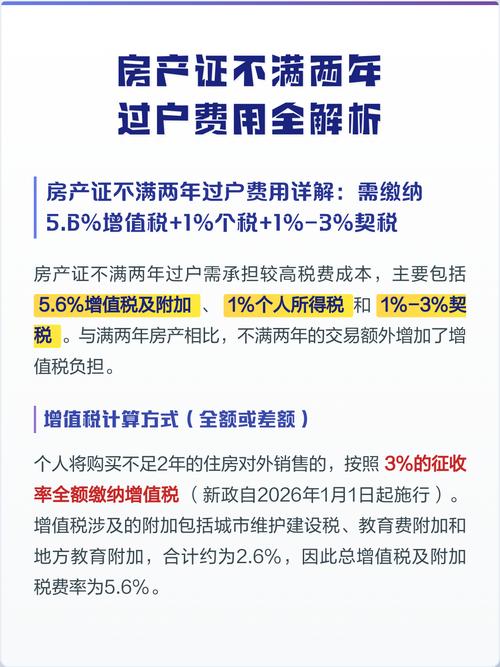
- 增值税:房产证满2年免征(北上广深非普通住宅差额征收)。
- 个人所得税:满五唯一免征;否则按差额20%或全额1%征收。
仍以上述200万、满五唯一、90㎡以上、子女首套为例:
- 契税:200万 × 1.5% = 3万
- 增值税:0
- 个人所得税:0
- 合计:3万元 → 买卖比赠与节省5.2万元。
注意:若房屋不满2年或不唯一,买卖税费可能超过赠与。需根据具体房源测算。
二、未来 again 出售:赠与的“隐形陷阱”
赠与过户的“省钱”只是暂时的。若子女未来出售该房产,可能面临高额个人所得税。
根据税法,受赠房产再出售时,若不符合“满五唯一”,需按出售价减去原捐赠人取得该房屋的实际购置成本及相关税费后的差额的20%缴纳个税。由于赠与过程中“原值”按0计算(若无法提供原值凭证,按全额1%-3%核定),导致差额极大。
举例:父母早年花50万购房,赠与子女后,子女以300万出售:
- 赠与方式个税:(300万 - 0 - 合理费用) × 20% ≈ 60万(若按核定1%则为3万,但多数地区允许选择,高差额下税负沉重)
- 买卖方式个税:若子女通过买卖取得且父母满五唯一,子女再出售时原值=200万,差额=100万,个税=20万(若满五唯一则免征)。
可见,赠与房产再次出售时,20%差额个税可能吞噬全部“节省”。而买卖过户的房产,原值即为网签价,未来计税基础高,税负更低。受赠房产若不符合满五唯一,出售时还可能涉及增值税(同普通二手房)。
三、限购与购房资格影响
- 赠与:多数城市规定,赠与房产计入子女家庭住房套数,且部分城市要求受赠人具备购房资格。若子女无购房资格,赠与无法完成。
- 买卖:同样需要子女有购房资格,且占用其购房名额。但对于已是多套房的家庭,买卖可能因限购无法进行。
因此,在限购城市,资格是决定方式可行性的第一道门槛。
四、其他关键考量
- 流程复杂度:赠与需公证(部分城市已取消强制公证),买卖需网签、资金监管等,但两者均需办理转移登记。
- 贷款与抵押:赠与房产一般不能办理按揭贷款;买卖过户子女可申请房贷(需符合政策),方便融资。
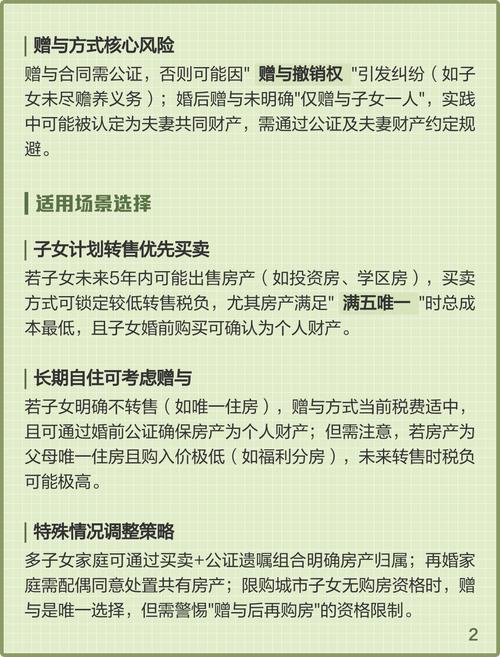
- 婚姻风险:子女婚后受赠的房产,若赠与人明确表示仅赠与子女个人,属于个人财产;买卖过户若使用子女夫妻共同财产付款,可能涉及共同财产认定。需结合家庭情况规划。
- 继承对比:继承过户税费最低(免契税、增值税、个税),但需父母去世后办理,且可能面临其他继承人纠纷、未来出售个税问题(同赠与)。
五、决策建议:因人而异,算长远账
- 若子女未来可能出售房产:优先选择买卖,尤其是父母房产“满五唯一”时,当前税费低,未来税负轻。
- 若子女确定长期持有且无购房资格:可考虑赠与,但需承担未来出售的潜在高税。
- 若父母房产不满2年或不唯一:测算买卖总税费若高于赠与,且子女不打算出售,赠与可行。但需预警未来个税。
- 多子女家庭:通过买卖或赠与明确产权,避免继承纠纷。建议提前订立遗嘱或协议。
- 专业咨询不可少:各地税费政策、限购细则差异大,操作前务必咨询当地不动产登记中心或税务师,模拟测算具体房源。
##
父母房产过户子女,“爱”的名义下更需“理性”规划。买卖与赠与各有利弊,没有绝对的“最优解”,只有结合家庭资产、子女规划、地方政策后的“最适合”。 eye 短视于当下几万元税费,可能在未来贴上数十万的代价。理清规则,方能实现财富的平稳传承。
如若转载,请注明出处:http://www.hfw58.com/product/54.html
更新时间:2026-10-09 23:37:36