房产证不满两年过户费用全解析 税费明细、计算方式与注意事项
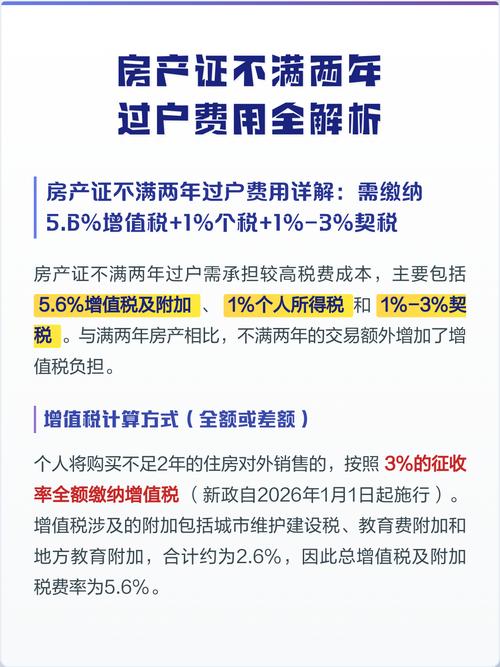
在二手房交易中,房产证满不满两年直接决定了过户税费的高低。尤其是房产证不满两年的房屋,由于涉及增值税、个人所得税等额外税费,交易成本会显著增加。无论是买方还是卖方,提前了解费用构成、计算方式和承担规则,都能避免签约后因费用分歧产生纠纷。本文将系统梳理房产证不满两年过户的全部费用。
一、主要税费构成
1. 增值税及附加
根据现行规定,个人将购买不足2年的住房对外销售的,按照5%的征收率全额缴纳增值税。以一套计税价格为100万元的房屋为例,增值税约为100万÷(1+5%)×5%≈4.76万元。还需缴纳城市维护建设税(市区7%、县城和镇5%、其他地区1%)、教育费附加(3%)和地方教育附加(2%),通常合计为增值税税额的12%左右(市区)。因此,一套100万的房子,增值税及附加总额约为4.76万+0.57万=5.33万元。
2. 个人所得税
房产证不满两年,通常也属于“未满五唯一”状态,需要缴纳个人所得税。计税方式有两种:
- 差额计征:按(转让收入-房屋原值-合理费用)×20%征收,需要提供原购房合同、发票等凭证。
- 核定计征:若无法提供完整凭证,按转让收入的1%~3%核定征收,大多数城市按1%执行。
以100万总价为例,核定征收个税通常为1万元。如果差额较大,差额计征可能更高。
3. 契税
契税由买方承担,税率根据买方家庭住房套数和房屋面积确定:
- 首套房:面积≤90㎡,税率1%;面积>90㎡,税率1.5%。
- 二套房:面积≤90㎡,税率1%;面积>90㎡,税率2%。
- 三套及以上:通常按3%征收。
注意:契税的计税依据为房屋的计税价格(通常为网签价或核定价),与房产证是否满两年无关。
- 其他费用
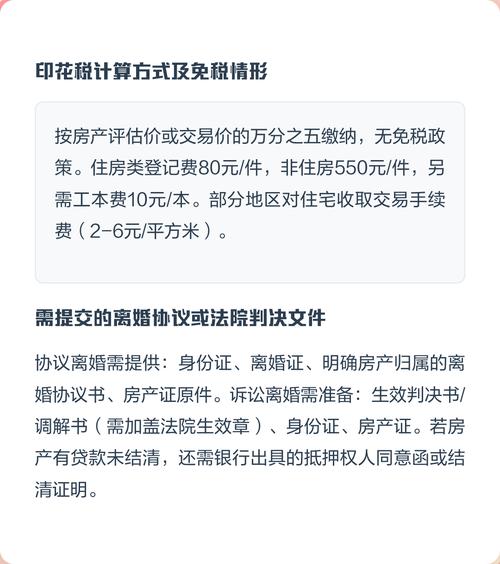
- 印花税:个人销售或购买住房暂免征收。
- 土地增值税:个人销售住房暂免征收。
- 登记费:住宅类80元/件,非住宅550元/件。
- 测绘费:一般几十至几百元,部分城市已取消。
- 评估费:如办理贷款可能需要,约为评估价的0.1%~0.5%。
二、费用承担方与常见约定
在实际交易中,税费承担方通常由买卖双方协商确定,常见方式有:
- 买方承担全部税费:卖方要求“净得价”,所有税费由买方支付,此时买方需额外准备约7%~8%的总房款作为税费。
- 各付各税:卖方承担增值税及附加、个人所得税,买方承担契税。这是较为规范的方式。
- 协商分担:双方按比例或约定金额分担。
需要提醒的是,法律规定纳税义务人分别为卖方(增值税、个税)和买方(契税),但双方可以通过合同约定由一方承担全部或部分税费。不过,该约定仅对双方有约束力,不能对抗税务机关。
三、费用测算示例
假设一套住宅,网签价200万元,房产证不满两年,买方为首套且面积89㎡,卖方无法提供原值凭证。费用如下:
- 增值税及附加:200万÷(1+5%)×5%≈9.52万;附加税约1.14万,合计约10.66万。
- 个人所得税:200万×1%=2万。
- 契税:200万×1%=2万(买方承担)。
- 登记费:80元。
若买方承担全部税费,总额约为14.74万元。
四、注意事项与节省建议
1. 确认房屋是否真正“不满两年”
起算时间通常以房产证登记日期或契税完税证明日期为准,哪个早选哪个。“满两年”指这两个日期中较早者至今已满两年。
2. 核实原值凭证
如能提供原购房发票、契税票等,个税可能按差额20%计算。若房屋增值较少,差额计征可能低于核定征收。建议提前计算对比。
3. 关注城市差异
不同城市对增值税、个税核定率、附加税税率等有细微差别。例如,部分城市附加税为增值税的6%(教育费附加3%+地方教育附加2%+城建税1%),而市区通常为12%。务必以当地税务局口径为准。
4. 合理选择计税价格
网签价影响税费金额,但不能明显低于市场价,否则税务局可能核定调整。部分地区允许按核定价缴税,需提前咨询。
5. 警惕“包税”陷阱
卖方报“到手价”时,买方应测算总成本,避免签约后才发现税费超出预期。建议在合同中明确各项税费的承担方和计算方式。
五、
房产证不满两年过户,核心税费为增值税及附加(约5.6%)、个人所得税(1%或差额20%)和契税(1%~3%)。整体税费可能达到总房款的7%~10%,远高于满两年甚至满五唯一的房屋。买卖双方应提前了解当地政策,准确计算费用,并在合同中明确承担方式。对于买方,如果将税费计入购房成本,可据此与卖方协商房价;对于卖方,若希望快速成交,也可考虑适当降价以抵消买方的税费压力。
如若转载,请注明出处:http://www.hfw58.com/product/52.html
更新时间:2026-10-07 08:02:48